
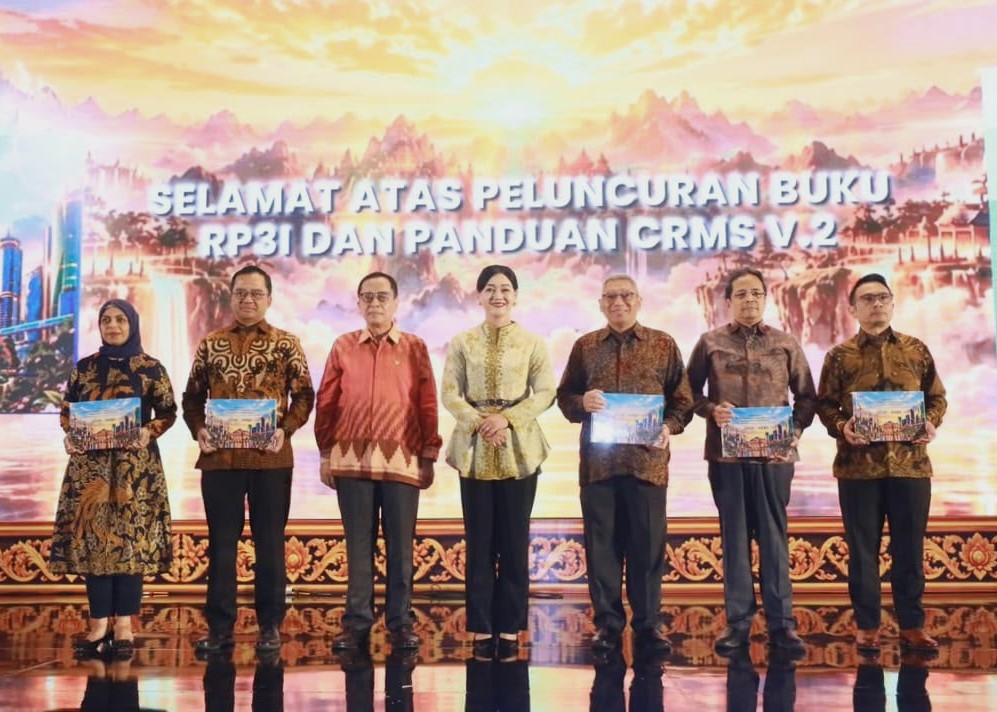

Foto: Ketua Dewan Komisioner OJK Friderica Widyasari Dewi didampingi Kepala Eksekutif Pengawas Perbankan sekaligus anggota Dewan Komisioner OJK merangkap anggota Dewan Komisioner ex-officio Lembaga Penjamin Simpanan (LPS) Dian Ediana Rae meluncurkan RP3I 2026-2030 di Hotel The Stones, Legian, Kuta, Badung, Jumat (2/10/2026).
Denpasar, KabarBaliSatu
Tantangan ekonomi global, tekanan inflasi, hingga ketidakpastian arah kebijakan ekonomi dan moneter menjadi ujian bagi industri perbankan Indonesia. Dinamika tersebut berpotensi memengaruhi arus modal, investasi, likuiditas perdagangan, serta ekspansi usaha yang pada akhirnya turut membentuk profil risiko perbankan.
Di tengah situasi tersebut, ketahanan atau resilience perbankan tidak lagi sekadar menjadi wacana, tetapi kebutuhan yang harus diperkuat secara berkelanjutan.
Hal itu disampaikan Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK) Friderica Widyasari Dewi saat meluncurkan Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026-2030 di Hotel The Stones, Legian, Kuta, Badung, Jumat (2/10/2026).
Friderica menegaskan, RP3I 2026-2030 tidak boleh berhenti sebagai dokumen perencanaan. Roadmap tersebut harus menjadi pedoman nyata bagi arah pengembangan industri perbankan Indonesia dalam lima tahun ke depan.
“Roadmap ini adalah arah sektor perbankan untuk melangkah pada tahun 2026 hingga tahun 2030,” tegas Friderica.
Menurutnya, OJK tidak hanya ingin mendorong industri perbankan tumbuh dari sisi ukuran, tetapi juga membangun sistem perbankan yang modern, tangguh, inovatif, dan inklusif. Industri perbankan diharapkan mampu mendukung pendalaman pasar keuangan sekaligus menopang pertumbuhan ekonomi yang berkelanjutan.
“Arah yang dituju adalah industri perbankan yang modern, tangguh menghadapi risiko, inovatif dalam menciptakan nilai, inklusif dalam menjangkau masyarakat serta konsisten dalam menjaga kepercayaan,” ujarnya.
Friderica optimistis roadmap tersebut dapat dijalankan dengan baik di bawah kepemimpinan Kepala Eksekutif Pengawas Perbankan sekaligus anggota Dewan Komisioner OJK Dian Ediana Rae.
Ia juga memastikan OJK terbuka untuk memberikan dukungan, ruang diskusi maupun pendampingan apabila dibutuhkan dalam proses implementasi roadmap tersebut.
“Di samping modern, industri perbankan Indonesia harus tangguh, resilient dan inklusif. Tentu juga yang terpenting agar perbankan lebih berkontribusi untuk kemajuan dan kesejahteraan Indonesia,” tandasnya.
Kinerja Perbankan Tetap Terjaga
Friderica menyebut, di tengah dinamika global dan geopolitik, sektor jasa keuangan Indonesia masih menunjukkan kinerja yang kontributif dengan profil risiko yang relatif terjaga.
Per Agustus 2026, kredit perbankan tumbuh 13,65 persen secara tahunan (year on year/yoy). Sementara dana pihak ketiga (DPK) tumbuh 10,94 persen.
Dari sisi permodalan, rasio kecukupan modal atau Capital Adequacy Ratio (CAR) berada pada level 24,1 persen, sedangkan rasio kredit bermasalah (non-performing loan/NPL) gross tercatat 2,11 persen.
Pasar modal domestik, lanjut Friderica, juga menghadapi fase konsolidasi sepanjang 2026 dan mulai menunjukkan pemulihan pada kuartal III/2026.
Di sektor pembiayaan, pertumbuhan tercatat sebesar 1,68 persen (yoy) menjadi Rp514 triliun. Sementara pinjaman daring mencapai Rp1,694 triliun.
AI dan Blockchain Buka Peluang, Hadirkan Risiko Baru
Perkembangan teknologi seperti artificial intelligence (AI) dan blockchain turut menjadi perhatian OJK dalam pengembangan industri perbankan ke depan.
Menurut Friderica, pemanfaatan teknologi tersebut membuka peluang besar untuk meningkatkan efisiensi, produktivitas, kualitas layanan, serta mendukung proses pengambilan keputusan di sektor perbankan.
Namun, perkembangan teknologi juga membawa potensi risiko baru. Karena itu, transformasi digital harus dibarengi dengan penguatan keamanan siber, ketahanan operasional, tata kelola, perlindungan konsumen, serta pendekatan manajemen risiko yang semakin adaptif.
Transformasi digital, kata dia, harus memberikan manfaat nyata tanpa mengorbankan keamanan, akuntabilitas, ketahanan, dan kepercayaan masyarakat.
Perubahan lanskap global juga menuntut industri perbankan Indonesia untuk terus memperkuat daya saing, tata kelola, serta ketahanan terhadap berbagai risiko.
Pada saat yang sama, kondisi tersebut membuka peluang bagi Indonesia untuk memperkuat posisinya sebagai salah satu pusat pertumbuhan dan investasi di kawasan.
Karena itu, industri perbankan harus dibangun dengan fondasi yang kuat, terus berinovasi melalui pemanfaatan teknologi, menciptakan nilai tambah, serta tetap menempatkan perlindungan konsumen sebagai perhatian utama.
Konsolidasi dan Ketahanan Digital Diperkuat
Sementara itu, Dian Ediana Rae mengatakan RP3I 2026-2030 akan mendorong akselerasi penguatan struktur dan permodalan perbankan, salah satunya melalui penyusunan ketentuan dan implementasi konsolidasi.
Menurut Dian, tantangan industri yang semakin kompleks membutuhkan eksekusi yang semakin kuat dan efisien. Pertumbuhan industri harus berjalan beriringan dengan peningkatan kapabilitas dan daya saing perbankan nasional.
Selain penguatan struktur dan permodalan, modernisasi teknologi dan ketahanan digital menjadi bagian penting dalam roadmap tersebut.
Dian menegaskan, transformasi digital kini telah menjadi bagian integral dari perkembangan industri perbankan. Namun, keberhasilan digitalisasi tidak semata-mata diukur dari seberapa cepat teknologi baru diadopsi.
Lebih dari itu, digitalisasi harus disertai penguatan tata kelola teknologi, keamanan siber, kualitas data, pengelolaan risiko pihak ketiga, serta peningkatan kapasitas sumber daya manusia.
“Kita ingin membangun perbankan yang semakin digital dan inovatif, tetapi juga resilient (tangguh), secure (aman) dan comfortable (nyaman),” tegas Dian.
OJK Terbitkan Panduan Risiko Iklim
Sebagai bagian dari implementasi RP3I 2026-2030, OJK juga menerbitkan Climate Risk Management and Scenario Analysis (CRMS) 2026.
Panduan tersebut merupakan penyempurnaan dari CRMS yang telah diterbitkan sebelumnya dan ditujukan untuk memperkuat pengelolaan risiko iklim di sektor perbankan.
CRMS menjadi kerangka kerja komprehensif untuk mengukur ketahanan sektor perbankan dengan mengintegrasikan risiko iklim ke dalam tata kelola, strategi bisnis, manajemen risiko, pengukuran dan target, hingga pengungkapan.
Peluncuran RP3I 2026-2030 sekaligus ditandai dengan seremoni pemutaran arah jarum kompas oleh Friderica Widyasari Dewi bersama Dian Ediana Rae.
Dalam kesempatan tersebut, OJK juga meluncurkan buku “RP3I dan Panduan CRMS V.2” sebagai bagian dari upaya memperkuat arah pengembangan industri perbankan Indonesia menghadapi tantangan lima tahun ke depan. (kbs)